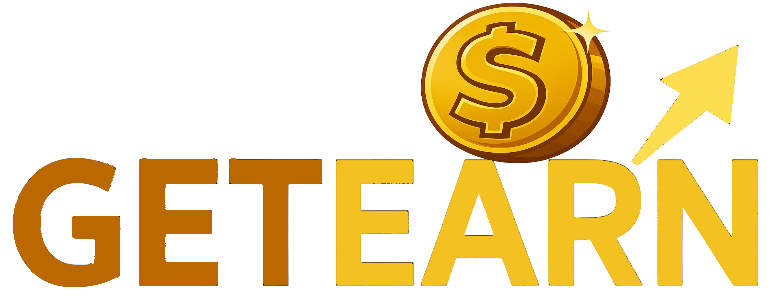
Базирующаяся в Лондоне компания BAE Systems, производящая истребители Eurofighter Typhoon, получает выгоду от отказа европейских стран от американских оборонных подрядчиков.
Управляющие портфелями, инвестирующие в акции неамериканских компаний, годами пытались привлечь внимание инвесторов, указывая на то, что зарубежные оценочные коэффициенты стали намного ниже, чем у американских акций после финансового кризиса, и в этом году их терпение наконец было вознаграждено.
Индекс MSCI EAFE, который охватывает акции 21 развитого рынка, за исключением США и Канады, в этом году вырос на 7%, значительно превзойдя индекс S&P 500 в США, который снизился на 7%. Это представляет собой небольшое улучшение десятилетнего разрыва между этими двумя показателями: JPMorgan отмечает, что со второй половины 2008 года по конец 2024 года общая годовая доходность S&P 500 составила 11.9% по сравнению с 3.6% у MSCI EAFE. Это эквивалентно семикратному доходу от инвестиций в первый портфель, в то время как международный портфель даже не удвоился.
 Частично это доминирование объясняется тем, что американские акции показали гораздо более сильный рост прибыли, но частично это также связано с тем, что средний мультипликатор цены к прибыли для S&P 500 вырос до 21.7x, в то время как для EAFE этот показатель составляет всего 14.0x после старта с аналогичной позиции, согласно отчету JPMorgan. На фоне растущих опасений, что тарифы и более широкая неопределенность приведут к сокращению доходов в США, международные инвесторы надеются, что этот разрыв сократится еще больше.
Гиганты в сфере управления активами, такие как Vanguard, BlackRock и Franklin Templeton, предлагают десятки недорогих международных фондов на выбор. Активные управляющие, превосходящие индексы, в основном ориентируются на европейские оборонные акции и компании, ориентированные на внутренний рынок, которые, как считается, защищены от последствий тарифов Трампа в таких странах, как Япония и Китай.
«Мы достигли самого низкого относительного веса в США за долгое время», — говорит Трэвис Прентис, главный инвестиционный директор Informed Momentum, которая управляет стратегиями на основе импульса на сумму 2.5 млрд долларов. «В аэрокосмической и оборонной промышленности, особенно в Европе, динамика не только сохранилась, но и ускорилась на фоне всех этих тарифных потрясений».
Грэм Форрестер, портфельный менеджер Orbis, управляющий активами на сумму 4.5 миллиарда долларов в рамках международной стратегии инвестирования в акции, согласен с этим, называя производителя авиационных двигателей Rolls-Royce , лондонскую компанию BAE Systems (крупнейший европейский оборонный подрядчик) и немецкую оборонную компанию Rheinmetall перспективными инвестициями. Международная стратегия Orbis с момента своего запуска в конце 2008 года показала среднегодовую доходность в 10.8%, превзойдя свой бенчмарк на четыре процентных пункта, и достигла 10% чистой доходности от комиссий в первом квартале этого года.
Акции Rolls-Royce и BAE Systems в этом году выросли более чем на 30% каждая. Акции Rheinmetall выросли на 150%, во многом благодаря мартовскому обязательству немецкого парламента создать фонд для расходования более 500 миллионов долларов на оборону и инфраструктуру в течение 12 лет, что является резким отходом от давней политики экономных расходов страны.
Трамп неоднократно критиковал НАТО, обвиняя европейские страны в недостаточном финансировании альянса и приостановке военной помощи США Украине в марте. Это побудило Европейскую комиссию представить в марте план «Готовность 2030», предусматривающий выделение 900 миллионов долларов на оборону Украины и защиту страны от российской агрессии. Председатель Европейской комиссии Урсула фон дер Ляйен предупредила, что «архитектура безопасности, на которую мы полагались, больше не может считаться само собой разумеющейся», и призвала страны «покупать больше у Европы». Это способствовало падению акций американской оборонной компании Lockheed Martin, производящей истребители F-35, на 15% после избрания Трампа, в то время как акции BAE Systems, также производящей истребители, выросли.
«Иногда появляются новости, а иногда — информационный шум, и нам всегда приходилось учиться его отфильтровывать, но 2025 год был особенно насыщен новостями», — говорит Алана Андерсон, портфельный менеджер фонда William Blair International Leaders с активами в 1.1 миллиарда долларов, который недавно пополнил свои позиции в BAE Systems и французской компании Thales , занимающейся кибербезопасностью и обороной . «Это были новости о сдвиге в структуре рынка, характере отношений между странами и устойчивости давно существующих институтов».
Фонд Андерсона также наращивает позиции в Китае, несмотря на то, что страна является главной мишенью торговой войны Трампа, сосредоточившись на акциях таких компаний, как Trip.com , крупнейшая в стране онлайн-компания по организации путешествий с долей рынка более 50% в Китае. «Мы считаем, что геополитический риск, связанный с этой компанией, низок, учитывая, что ее рост действительно обусловлен внутренним потреблением», — говорит Андерсон, отмечая, что акции выросли на 50% с августа прошлого года.
Несмотря на стремление Трампа повысить пошлины на китайские товары до 145%, индекс Shanghai Composite потерял всего 1.6% в 2025 году. Компания Prentice указывает на базирующуюся в Пекине компанию по производству электроники Xiaomi как на одну из акций, демонстрирующих рост после того, как ее стоимость утроилась в прошлом году. Компания продает все — от смартфонов до электромобилей — и может получить выгоду, если крупные американские технологические компании столкнутся с еще более высокими пошлинами на импорт в Китай.
Аналитики компании Orbis Forrester с большим энтузиазмом относятся к возможностям в соседней Японии, где индекс Nikkei 225 практически компенсировал потери S&P 500 с начала года. За последние пять лет иена существенно ослабла, что помогло японским компаниям нанимать квалифицированных рабочих по низкой цене в долларовом эквиваленте, и Forrester считает, что перспектива более высоких процентных ставок, которые Банк Японии поднял до 17-летнего максимума в январе, может наоборот стимулировать рост.
«Там все очень экономят», — говорит Форстер. «Все выплатили ипотеку и имеют кучу денег, а он просто сидит в банке и ничего не зарабатывает». С 2016 года по прошлый год в Японии действовали отрицательные процентные ставки, но с возвращением инфляции повышение ставок может укрепить иену, снизить расходы на импорт и повысить рентабельность розничных торговцев и местных предприятий.
По данным Orbis, Forrester высоко оценивает компанию Mitsubishi Estate , занимающуюся недвижимостью и имеющую ценный портфель объектов, торгующихся примерно по половине своей справедливой стоимости. Застройщик владеет большей частью недвижимости, окружающей знаменитый Императорский дворец в Токио. Акции компании десятилетиями демонстрировали средний рост, но с начала года выросли на 25%, при этом арендная плата значительно увеличилась впервые со времен обвала японского фондового рынка 1989 года.
«Преимущество компании, занимающейся недвижимостью, заключается в том, что, когда она повышает арендную плату, она не становится компанией, интенсивно финансирующей заработную плату, поэтому на нее не давит издержки», — говорит Форрестер. «Это может быть очень устойчивым, поскольку недвижимость в Японии настолько дешева, что ее можно купить за полцены».


