

Самое важное, что вам нужно знать
- Флэш-кредиты — это необеспеченные займы, которые погашаются в рамках одной транзакции в блокчейне, при этом транзакция автоматически аннулируется, если платеж не произведен.
- Мгновенные займы позволяют разработчикам получать временную ликвидность без залога для выполнения сложных операций DeFi, таких как арбитраж, ликвидация и обмен залогового обеспечения, в рамках одной атомарной транзакции.
- Мгновенные займы — это не потребительский кредит и не способ легко заработать деньги, а скорее мощный инструмент, который может быть использован для атак на уязвимые протоколы DeFi или для мошеннических схем вывода средств из кошельков.
введение
Вы можете занять миллионы долларов в криптовалюте без залога, проверки кредитной истории или ожидания возврата от кредитора. Подвох? Вы должны вернуть всю сумму в тот же момент, когда взяли ее взаймы.
Это мгновенный кредит. Это DeFi-кредит без залога, инициируемый и завершаемый в рамках одной транзакции в блокчейне. Если средства не будут возвращены до закрытия транзакции, весь процесс аннулируется, как будто его никогда и не было.
Это единственное правило меняет всё. Нет никаких бумаг, никаких банков и никаких кредиторов, преследующих заёмщика. Смарт-контракт автоматически обрабатывает платежи. Если счета не совпадают, цепочка отменяет транзакцию, и деньги кредитора возвращаются напрямую.
Звучит заманчиво, но создает свои проблемы. Флэш-кредиты — это инструменты для разработчиков, а не для потребительского кредитования. Сам механизм легитимен, но он также использовался для истощения уязвимых протоколов DeFi, а интернет полон предложений «ботов для флэш-кредитов», предназначенных для опустошения кошельков, а не для получения прибыли. Так что же здесь происходит на самом деле?
Ключевые моменты
- Технология быстрого кредитования на основе смарт-контрактов позволяет получить временную ликвидность без залога для проведения одной транзакции.
- Это позволяет разработчикам интегрировать операции заимствования, свопов, ликвидации и погашения в единую автоматизированную процедуру DeFi.
- Заем аннулируется, если он не будет погашен, но временный капитал может выявить слабые или злонамеренные смарт-контракты.
Что такое мгновенные займы в криптовалюте?
Мгновенный заем — это временный заем, полностью регулируемый логикой смарт-контракта. Заемщик не предоставляет залога, поскольку заем не может продолжаться после транзакции, которая его создала.
Это защищает кредитора. Если заемщик не сможет погасить кредит плюс необходимые сборы, сделка аннулируется. Кредитор никого не преследует, а заемщик не несет никаких долгов. Компромисс здесь заключается в том, что кредит работает только в том случае, если заемные средства могут быть использованы и погашены в течение того же периода времени, что исключает большинство повседневных способов использования денег.
Мгновенный кредит не может оплатить счет, пополнить портфель для последующих расходов или вывести средства за пределы блокчейна. Он полезен только тогда, когда вся стратегия — заимствование, исполнение и погашение — укладывается в одну транзакцию. Большая часть операций с мгновенными кредитами происходит в рамках пулов DeFi-кредитования, децентрализованных бирж , ликвидаций, свопов залогового обеспечения и автоматизированных стратегий.
Для начинающих проще всего представить это так: быстрый заем — это механизм временной ликвидности для совершения сделок. Это не способ получить бесплатные деньги и не потребительский кредит. Единственным механизмом обеспечения исполнения является смарт-контракт, который устанавливает одно правило — погасите его вовремя, иначе ничего не произойдет.
Как работают мгновенные займы в рамках одной транзакции?
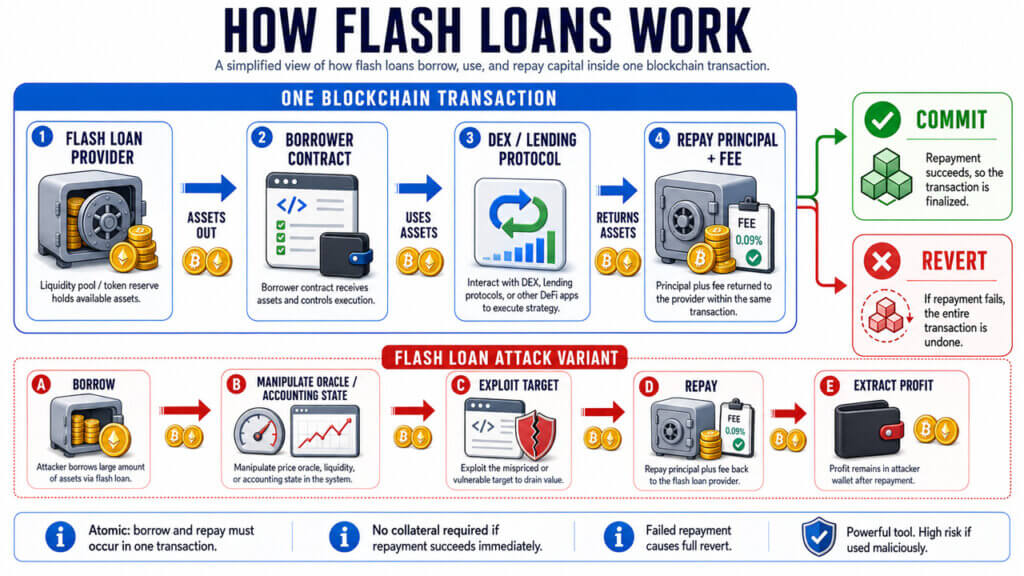
Мгновенный кредит объединяет заимствование, использование, погашение и проверку в единую атомарную транзакцию. «Атомарный» означает, что блокчейн сохраняет всю транзакцию только в том случае, если каждый необходимый шаг выполнен успешно. Если какой-либо шаг, включая погашение, не удается, вся транзакция отменяется.
Как правило, заемщиком является смарт-контракт, а не просто обычный кошелек. Например, в Aave V3 контракт Pool обрабатывает мгновенные займы. Получающий контракт должен согласиться вернуть заемную сумму плюс комиссию; в противном случае транзакция отменяется.
| Шаг | Что происходит |
|---|---|
| спрос | Договор с заемщиком обязывает кредитора, предоставляющего мгновенный займ, обеспечить предоставление конкретного актива и суммы. |
| перевод | Поставщик отправляет товары получателю, указанному в договоре. |
| Действие | Полученный контракт предусматривает исполнение запланированных свопов, ликвидаций, изменений в эскроу-счетах или других операций DeFi. |
| السداد | Получатель обязуется вернуть первоначальную сумму плюс сборы или вернуть товар. |
| Распечатать | Провайдер проверяет платеж, а блокчейн либо подтверждает, либо отменяет транзакцию. |
Кредитор может предоставить ликвидность без залога, поскольку он полагается на окончательность сделки, а не на доверие заемщика. Если заключительный этап не удается, предыдущая передача средств отменяется вместе с остальным статусом сделки.
Именно поэтому мгновенные займы так сложны в использовании для новичков. Полезная часть заключается не в самом заимствовании, а в точной последовательности вызовов контрактов, которые должны произойти между займом и погашением. Написание этой последовательности требует одновременного понимания смарт-контрактов, поведения комиссий за транзакции, протоколов DeFi и времени выполнения. Ничего из этого не очевидно в руководстве типа «вставьте этот код и получите прибыль».
Всё зависит от лимитов транзакций. Средства поступают в контракт заёмщика, контракт выполняет одно или несколько действий DeFi, затем возврат средств плюс комиссионные сборы возвращаются поставщику услуг, а блокчейн сохраняет всю транзакцию только в том случае, если каждый этап пройден успешно.
Какой смысл брать деньги в долг, которые нужно немедленно вернуть?
Цель состоит не в том, чтобы просто сохранить деньги, а в том, чтобы использовать заемный капитал для совершения транзакции, которая уже включает в себя встроенный механизм погашения. Мгновенные займы существуют потому, что некоторые возможности в децентрализованных финансах (DeFi) требуют капитала, которым вы не располагаете, но который может принести достаточную прибыль для погашения этого капитала в рамках той же транзакции.
Арбитраж — самый наглядный пример этого. Допустим, ETH торгуется по цене 2,000 долларов на одной децентрализованной бирже (DEX) и 2,050 долларов на другой. Чтобы получить прибыль от этой разницы в 50 долларов, вам, как правило, необходимо владеть ETH. Быстрый заем устраняет это требование, но только если ордера на покупку и продажу закодированы в одной транзакции и выполнены атомарно. Нет ограничений по времени для хранения ETH и ожидания. Либо оба ордера успешно исполняются, либо вся транзакция отменяется.
Этот механизм отката защищает кредитора, а не заемщика. Если вторая транзакция не удается выполнить по выгодной цене, она завершается неудачей до момента расчетов. Средства кредитора автоматически возвращаются. Вы не теряете ETH , но теряете комиссию за транзакцию, которая не удалась. В основной сети Ethereum эта стоимость реальна и накапливается за счет нескольких неудачных попыток.
Та же логика применима и к ликвидациям. Ликвидатор может использовать быстрый заем для погашения долга, не обеспеченного достаточным залогом, получить вознаграждение за залог, затем продать актив и погасить заем — и все это без необходимости иметь какой-либо первоначальный капитал. Опять же, если расчеты не сойдутся, сделка отменяется, и ликвидатор теряет комиссионные сборы, а не первоначальный капитал.
Вот в чем реальная ценность: быстрые займы позволяют вам воспользоваться возможностями, требующими капитала, которого у вас нет, при условии, что полный план погашения заложен в договор до его исполнения. Заем — это инструмент. Возможность и риск, связанный с расходами на бензин, — это ответственность заемщика.
Экспресс-кредиты против традиционных криптовалютных кредитов
Люди часто путают экспресс-кредиты с традиционными криптовалютными кредитами. Эти два продукта имеют только общее название; практически никаких других сходств между ними нет.
Традиционные криптовалютные займы имеют фиксированный срок. Вы предоставляете залог, берете средства в долг, используете их по своему усмотрению, а затем погашаете в течение дней, месяцев или лет. Однако мгновенный займ должен быть завершен в рамках созданной им транзакции. В нем нет никаких долгосрочных отношений, никакого залога не хранится ни в каком месте, и нет возможности использовать средства вне процесса транзакции.
| Экспресс-кредит | Традиционный кредит или кредит, обеспеченный криптовалютой |
|---|---|
| При полной оплате сделки никаких предварительных гарантий не требуется. | Займы обычно обеспечиваются гарантиями, проверкой кредитной истории или контролем за состоянием счета. |
| Заем существует только в течение одной транзакции в блокчейне. | Срок кредита может составлять дни, месяцы или годы. |
| Средства должны оставаться в рамках процесса совершения сделки. | Средства, как правило, можно снять, потратить или перевести на другой счет. |
| Неудача обычно приводит к аннулированию сделки. | Неудача может привести к ликвидации, взысканию долгов, начислению штрафов или риску невыполнения обязательств. |
Путаница начинается со слова «займ». Экспресс-займ — это, по сути, временная ликвидность. Договор помогает выполнить конкретное действие, для которого уже предусмотрен план погашения. Он не может финансировать ничего, для чего такого плана нет.
Для чего нужны экспресс-кредиты?
Экспресс-кредиты не имеют множества вариантов применения, но те, что есть, трудно реализовать другими способами. Они позволяют ликвидаторам, активным заемщикам и администраторам протоколов совершать капиталоемкие сделки, не имея при этом собственного капитала.
Ниже перечислены основные области применения, сгруппированные по решаемым задачам:
- Арбитраж между пулами, когда разница в ценах достаточно велика, чтобы покрыть комиссионные сборы, проскальзывание цены и расходы на газ.
- Ликвидация нерентабельных DeFi-кредитов, когда вознаграждение за залог покрывает стоимость исполнения сделки.
- Самоликвидация — это ситуация, когда заемщик использует временную ликвидность для закрытия или уменьшения рискованной позиции до ее ликвидации путем наложения штрафных санкций.
- Смена залогового обеспечения — это операция, при которой лицо меняет актив, обеспечивающий кредит, в рамках одной транзакции, не закрывая при этом полностью позицию.
- Рефинансирование долга, при котором кредит погашается по одному протоколу и открывается заново по другому протоколу за один шаг.
- Платежные транзакции, где много Процедуры DeFi Дешевле или безопаснее, если объединить все это в одну атомарную транзакцию.
Все эти стратегии основаны на ликвидных рынках. В пулах с низкой ликвидностью наблюдаются значительные колебания цен во время исполнения сделок. Проскальзывание снижает ожидаемую прибыль до завершения транзакции. Поэтому надежность стратегий мгновенного кредитования зависит от надежности используемых пулов, оракулов и протоколов.
Почему арбитраж с использованием мгновенных займов не является простым способом заработать деньги?
Арбитраж с использованием мгновенных займов кажется машиной для зарабатывания денег. Занимаешь бесплатный капитал, получаешь прибыль за счет разницы и повторяешь процесс. Но в действительности это очень конкурентная и технически сложная игра, где новички редко добиваются успеха в первые несколько попыток.
Выгодные ценовые разрывы видны сотням роботов одновременно. К тому моменту, когда новичок реализует свою первую стратегию, автоматизированные системы уже успели побороться за этот разрыв, пока он практически не исчезнет. Легкие сделки остались в прошлом.
Затем возникает вопрос о затратах. Комиссия за газ, комиссия протокола, неудачные транзакции, проскальзывание и конкуренция между майнерами (MEV) — когда другие майнеры или боты отправляют или переупорядочивают вашу транзакцию — могут «съесть» или даже свести на нет теоретическую прибыль. Неудачная мгновенная выплата кредита не оставляет долга, но приводит к потере газа. Множественные последовательные неудачи в сумме приводят к реальным финансовым потерям.
Однако наибольшую опасность представляют мошеннические инструменты. Большое количество онлайн-ботов, предлагающих «криптовалютные мгновенные займы», не являются инструментами арбитража, а скорее инструментами для опустошения кошельков. Обычно схема выглядит так: вставить код Solidity в Remix (браузерный редактор кода), пополнить контракт ETH для его «активации» и согласиться на предоставление токенов. На самом деле происходит следующее: депозит пользователя поступает на кошелек злоумышленника, и мгновенный займ так и не осуществляется.
Перед заключением любого соглашения о мгновенном займе обратите внимание на следующие закономерности:
- Исходный код скопирован из видео на YouTube без каких-либо объяснений его назначения.
- Для активации или запуска данной стратегии требуется внесение пользователем депозита.
- Контракт предусматривает неограниченное количество одобрений для токенов.
- Полностью игнорировать затраты на газ и неудачные попытки при оценке прибыли.
- В руководстве ни в коем случае нельзя упоминать названия децентрализованных бирж (DEX), токенов или конкретных способов оплаты, которые используются.
- Один и тот же контракт встречается на нескольких сайтах по продаже одноразовых товаров или в Telegram-каналах.
Реальные стратегии мгновенного кредитования создаются разработчиками, которые понимают исполнение контрактов, поведение газа, поток частных команд и глубину пула. Прибыль есть, но она поступает из этой инфраструктуры, а не из какого-то скрипта, который кто-то выложил в описании видео.
Как работают атаки с использованием мгновенных займов
Атаки с использованием мгновенных займов не используют сам мгновенный заем, а скорее эксплуатируют уязвимость в другом протоколе и используют мгновенный заем для того, чтобы сделать эту уязвимость катастрофической.
Основная схема такова: взять в долг крупную сумму денег, использовать её для нарушения предположения, лежащего в основе целевого протокола, извлечь выгоду, погасить кредит и оставить прибыль себе. Мгновенное кредитование просто делает атаку дешёвой; злоумышленнику никогда не нужно владеть используемым капиталом.
OWASP Smart Contract Security классифицирует атаки, осуществляемые с помощью мгновенных займов, как риски, связанные со смарт-контрактами, поскольку крупные временные остатки средств могут нарушать предположения о нормальных размерах позиций, подверженности риску капитала или экономическом поведении.
Ниже перечислены распространенные ошибки, которые часто используют злоумышленники:
| слабое предположение | Как временный капитал использует это в своих целях? |
|---|---|
| Цена на спотовом рынке равна справедливой цене. | Злоумышленник перемещает слабый пул ликвидности, производит ложную оценку стоимости, а затем позволяет цене вернуться к нормальному уровню. |
| Учёт квот нельзя быстро искажать. | Злоумышленник вносит изменения в схемы внесения, снятия средств или округления средств в необычных масштабах. |
| Вес управления отражает постоянную собственность. | Злоумышленник на короткий период заимствует право голоса или балансирующее влияние. |
| В ликвидационных отчетах рассматриваются все исключительные случаи. | Злоумышленник создает экстремальный центр и направляет его по выгодному маршруту ликвидации. |
| Один протокол может доверять состоянию другого протокола в режиме реального времени. | Злоумышленник изменяет внешнее состояние на достаточно долгое время, чтобы цель смогла его прочитать. |
В данном случае ключевую роль играет разработка оракула. Оракул — это сервис, который вводит данные о ценах в реальном времени в протокол блокчейна. Протокол, который оценивает залоговое обеспечение, используя единый, неглубокий пул ликвидности, чрезвычайно легко поддается манипуляциям. Протокол, который получает данные из нескольких независимых источников с проверкой на устаревшие или экстремальные значения, гораздо сложнее скомпрометировать.
Инцидент с Euler Finance — яркий пример из реальной жизни. Chainalysis сообщила , что в марте 2023 года Euler потеряла почти 197 миллионов долларов, но украденные средства впоследствии были возвращены. Ошибка заключалась в логике пожертвований и ликвидации Euler, а не в протоколе мгновенного кредитования. Мгновенное заимствование капитала превратило эту логическую ошибку в убыток, затронувший весь протокол.
Экспресс-проверка рисков кредитования для пользователей и разработчиков DeFi.
Большинство пользователей DeFi никогда не стали бы брать мгновенные займы, но они всё равно могут пострадать от них.
Если вы вкладываете свои средства в протокол со слабой архитектурой оракула, ненадежным учетом или отсутствием механизмов аварийного отключения, то атака с использованием мгновенных займов против этого протокола станет вашей проблемой. Вы ничего не сделали неправильно; вы просто выбрали не то место для вложения денег.
Наиболее практичные способы защиты пользователей:
- Используйте протоколы, предусматривающие четкие отчеты об аудите, действующие программы вознаграждения за обнаружение уязвимостей и документированный журнал реагирования на инциденты.
- Избегайте новых пулов или пулов с низкой ликвидностью, где одна крупная сделка может резко изменить цену.
- Просмотрите одобрения токенов, которые вы предоставили до и после использования новых инструментов DeFi.
- С недоверием относитесь к хранилищам, которые заявляют об автоматическом получении мгновенных выплат по кредитам, не объясняя при этом четко свою стратегию.
- Не вносите деньги для проверки каких-либо контрактов, которые распространяются в видеороликах, чатах или сообщениях в социальных сетях.
Разработчики сталкиваются с другими проблемами, поскольку их код становится целью атаки. Надежная разработка протокола требует рассматривать капитал в размере мгновенных займов как постоянную угрозу, а не просто как исключительный случай.
Основные элементы управления для разработчиков протоколов:
- Oracle использовала средневзвешенные цены за определенный период времени (TWAP) и множество источников данных, а не цены спотового рынка от одного агрегатора.
- Установите ограничение на объем изменений состояния, которые могут произойти в рамках одной транзакции.
- Протестируйте пути фильтрации, предоставьте доступ к данным о счетах, коэффициентам залогового обеспечения и логике округления при входных параметрах, соответствующих объему мгновенных кредитов.
- Создайте автоматические выключатели, которые срабатывают при... аномальные движения цен Или внезапные изменения ликвидности.
- Проводите аудиты, включающие моделирование экономических атак, а не просто проверку кода.
- Необходимо постоянно держать в активном состоянии механизмы контроля и иметь наготове план реагирования, прежде чем крупные суммы денег окажутся под угрозой.
Ни одна из этих мер не устраняет риски DeFi полностью, но они сокращают разрыв между «временным заимствованием капитала» и «постоянным ущербом для протокола».
Платформы для быстрого кредитования, комиссии и стандарты.
Если вы также ищете лучшую платформу для быстрых займов в мире криптовалют, важно понимать, что сравнение кредиторов — непростая задача. Протоколы, доступность активов, модели комиссий и интерфейсы контрактов значительно различаются между платформами, и любое из этих различий может напрямую повлиять на успех вашей торговой стратегии.
Aave — наиболее распространенный и часто упоминаемый пример в этой области. Aave V3 предлагает расширенный функционал. flashLoan() Это позволяет, помимо прочего, заимствовать средства из нескольких активов. flashLoanSimple() Для заимствования под один актив. Первоначальная комиссия за быстрый кредит на платформе Aave установлена на уровне 0.05%, с возможностью корректировки и обновления этой ставки системой управления протокола.
Если вы тоже хотите заняться этим делом, понимание торговли криптовалютами может помочь вам начать.
| Поставщик или стандарт | Что нужно знать |
|---|---|
| Ааве V3 | Она использует функции коллективных быстрых займов и договоры взыскания задолженности, предусматривающие выплату основной суммы долга плюс комиссионные сборы. |
| Uniswap V2 Flash Swaps | Это позволяет контракту получать активы и оплачивать их позже в рамках той же транзакции, как описано в техническом документе Uniswap V2. |
| Хранилище Balancer V2 | Для быстрых займов используется объединенная ликвидность казначейства (Vault), которая отзывается в случае невыполнения обязательств по погашению, в соответствии с алгоритмом обработки быстрых займов в Balancer. |
| ERC-3156 | Он объединяет быстрый интерфейс оформления кредита под залог одного актива с функциями обратного вызова для кредитора и получателя. |
| dYdX | Это встречается в примерах старых сервисов экспресс-кредитования, но в современных интеграциях следует проверять продукт и активный интерфейс, прежде чем полагаться на устаревшие руководства. |
Для разработчиков стандарт ERC-3156 заслуживает внимания и изучения. Он определяет общий шаблон вызова, описывающий поведение как кредитора, так и получателя: кредитор переводит активы, затем получатель вызывает механизм, взимая причитающуюся сумму плюс комиссионные сборы, или вся транзакция отменяется. Протоколы, построенные в соответствии с этим стандартом, гораздо проще интегрировать и обеспечить согласованную работу по сравнению с пользовательскими приложениями.
Что касается dYdX, крайне важно перед повторным использованием проверить старые примеры SoloMargin и сравнить их с текущей документацией. В старых руководствах часто предполагается использование API или архитектуры из версии продукта, которая больше не поддерживается или устарела.
Невозможно составить рейтинг поставщиков быстрых займов на основе потенциальной прибыльности. Прибыльность в значительной степени зависит от нескольких переменных, включая объем доступных активов, стоимость газа (сетевые сборы), структуру блоков, дизайн смарт-контрактов и, что наиболее важно, от того, доступна ли возможность на момент совершения вашей транзакции в сети.
Как безопасно использовать экспресс-займы и избежать мошенничества с ботами.
Самое безопасное правило простое: никогда не пополняйте счет в рамках договора мгновенного займа, пока полностью не поймете его принцип работы. Любой обучающий материал, требующий реальных денег до того, как вы разберетесь в его механике, ничему вас не учит; он лишь подготавливает вас к торговле криптовалютами и потере депозита.
Мошенничество с мгновенными займами редко связано с реальным получением займа. Суть мошенничества заключается в процессе одобрения: пользователь дает разрешение на получение токена, договор опустошает кошелек, и фактического заимствования не происходит.
Прежде чем использовать какой-либо код или инструмент для экспресс-кредитования, ознакомьтесь с этим списком:
- Перед использованием любых сторонних руководств или видеороликов о криптовалютах ознакомьтесь с официальной документацией протокола.
- Перед тем как работать с основной сетью, потренируйтесь в тестовой сети или локальном форке.
- Никогда не вставляйте неизвестный код Solidity в Remix и связанный с ним пополненный кошелек.
- Не доверяйте контрактам, обещающим фиксированную или «гарантированную» прибыль.
- Регулярно проверяйте подтверждение токенов и отзывайте разрешения, которые вам больше не нужны.
- Прежде чем даже задумываться о роботе, узнайте, как работают комиссии за газ, как пулы DEX определяют цены активов, что означает проскальзывание и как выглядит отмена транзакции.
Сами по себе экспресс-кредиты не являются мошенничеством. Мошенничество всегда кроется во внешней оболочке: поддельные веб-сайты, повторно используемые коды договоров, одобрения, опустошающие кошелек, и прогнозы прибыли, которые незаметно игнорируют расходы на бензин и неудачные попытки.
Общие вопросы
Может ли кто угодно получить экспресс-кредит?
Любой может активировать протокол, предлагающий мгновенные займы, если он соответствует требованиям контракта протокола. Однако это не означает, что каждый пользователь кошелька может безопасно им пользоваться. Большинство работающих мгновенных займов требуют наличия смарт-контракта, определенной стратегии погашения, логики погашения и достаточного количества комиссионных сборов для завершения транзакции.
Что произойдет, если экспресс-займ не будет погашен?
В случае просрочки платежа транзакция, как правило, отменяется, и кредит аннулируется вместе со всем остальным статусом транзакции. Заемщик обычно теряет плату за бензин, а не первоначальную сумму кредита, поскольку кредитное бюро не сохраняет информацию о просрочке платежа.
Являются ли мгновенные займы мошенничеством?
Флэш-кредиты — это легитимные инструменты DeFi, но многие боты, предлагающие распределение прибыли на их основе, являются мошенническими. Будьте особенно осторожны, когда в обучающем руководстве вас просят вставить код, пополнить контракт или предоставить широкие разрешения токенам, прежде чем объяснить, что на самом деле делает контракт.
Можно ли заработать на арбитраже с использованием экспресс-кредитов?
Арбитраж с мгновенными кредитами может быть прибыльным делом для опытных разработчиков, но для этого требуется реальная инфраструктура, а не просто скопированные скрипты. Комиссии, плата за газ, просроченные платежи, сорванные сделки и конкуренция со стороны MEV могут свести на нет любую видимую разницу в цене до завершения сделки.
В чём разница между мгновенным кредитом и атакой с использованием мгновенного кредита?
Флеш-займ — это механизм временного заимствования. Атака с использованием флеш-займа использует этот временный капитал для эксплуатации уязвимости в слабом оракуле, правиле учета, пути управления, проверке залога или любом другом предположении смарт-контракта в целевом протоколе.
Требуется ли программирование для получения мгновенных займов?
В большинстве серьезных случаев использования мгновенных займов требуется программирование, поскольку для обработки транзакций необходима специальная логика: заимствование, исполнение, погашение и обработка сбоев. Интерфейсы без программирования могут существовать, но пользователям следует с осторожностью относиться к любым заявлениям о прибыли и незнакомым договорным соглашениям, независимо от того, как представлен инструмент.

Комментарии закрыты.